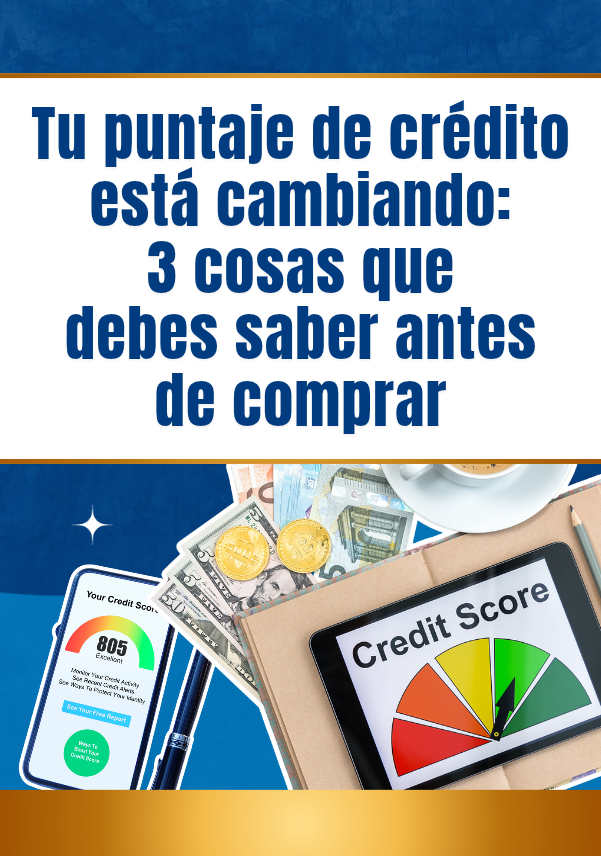
¿Cuál es el puntaje de crédito que necesitas para comprar una casa? Si tienes una cifra en mente, es posible que no sea del todo precisa. Los requisitos y la manera de calcular los puntajes están cambiando, lo que podría abrir nuevas posibilidades para algunos compradores.
Esto es lo que debes saber sobre el panorama actual del crédito y cómo puede influir en tu proceso de compra.
Desde 2015, Fannie Mae ha estudiado qué tanto conocen los consumidores los requisitos para obtener una hipoteca. Sus investigaciones muestran que muchas personas creen necesitar un puntaje de crédito más alto del que realmente exigen los prestamistas. En 2023, por ejemplo, el puntaje mínimo que los consumidores estimaban era de 652.
Sin embargo, durante años, el punto de referencia para los préstamos respaldados por Fannie Mae y Freddie Mac ha sido de 620. Además, actualmente ese número tampoco funciona como un requisito universal para todos los préstamos que respaldan estas entidades.
¿Por qué importa esto? Porque asumir que tu puntaje es demasiado bajo podría hacer que descartes la posibilidad de comprar una vivienda sin siquiera consultar si calificas. Lo mejor es conocer tu situación real y revisar tus opciones con un profesional.
Durante décadas, la industria hipotecaria utilizó principalmente el modelo Classic FICO para evaluar el crédito. Ahora, la Agencia Federal de Financiamiento de Vivienda (FHFA) ha aprobado el uso de nuevos modelos, como FICO 10T y VantageScore 4.0, con el propósito de ampliar las opciones de evaluación y facilitar el acceso al crédito.
¿Por qué es importante? Porque una misma persona puede obtener resultados diferentes según el modelo utilizado. De hecho, VantageScore afirma que su modelo puede evaluar a cerca de 33 millones de adultos que no pueden ser calificados mediante el modelo Classic FICO.
Por eso, el puntaje que ves en una aplicación no necesariamente será el mismo que consulte tu prestamista. Aunque los modelos evolucionen, los buenos hábitos financieros siguen siendo fundamentales.
Independientemente del modelo que se utilice, cuidar tu historial crediticio sigue siendo importante. Mantener tus pagos al día, controlar tus niveles de deuda, evitar abrir demasiadas cuentas nuevas y revisar periódicamente tus reportes de crédito son hábitos que pueden ayudarte a fortalecer tu perfil.
También es importante contar con orientación profesional. Un asesor hipotecario puede revisar tu situación financiera, explicarte qué aspectos podrías mejorar y ayudarte a entender qué necesitas para calificar a un préstamo.
En resumen
Los cambios en los modelos de evaluación crediticia y las ideas equivocadas sobre los requisitos hipotecarios pueden hacer que algunas personas descarten la compra de una vivienda antes de conocer sus posibilidades reales.
No tomes decisiones basándote únicamente en el puntaje de una aplicación o en lo que escuchas de otras personas. Habla con un profesional, conoce tus opciones y descubre qué tan cerca podrías estar de convertirte en propietario.
En Lake Michigan Realty podemos acompañarte durante el proceso de compra y ayudarte a dar los siguientes pasos con mayor confianza.